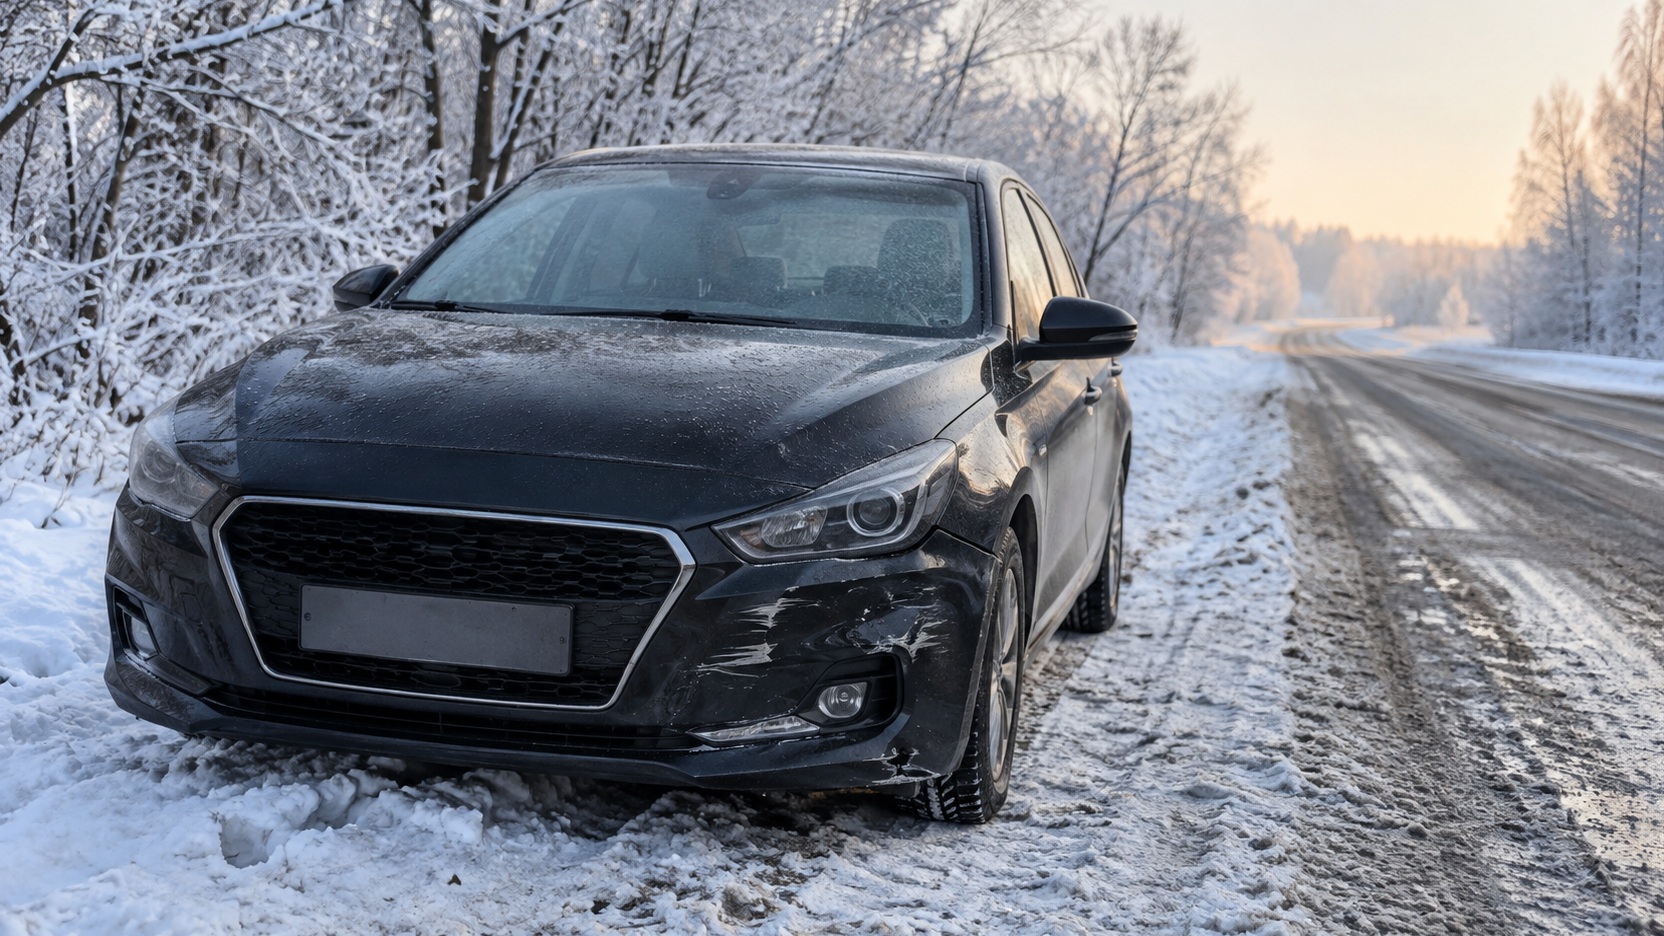

Poślizg na oblodzonym zakręcie, uszkodzenie samochodu na parkingu albo gałąź spadająca na dach mogą oznaczać kosztowną naprawę. Ubezpieczenie AC na zimę warto więc wybierać pod kątem konkretnych zdarzeń, a nie wyłącznie wysokości składki. Równie ważne są udział własny, sposób rozliczenia naprawy i pomoc dostępna po unieruchomieniu auta.
Dwie polisy opisane jako „pakiet OC i AC” mogą zapewniać zupełnie inną ochronę. Jedna obejmie uszkodzenie własnego samochodu po uderzeniu w barierę, druga będzie chronić tylko przed wybranymi zdarzeniami. Różnicę trzeba ustalić przed zakupem, a nie podczas zgłaszania szkody.
Ubezpieczenie AC na zimę — czy trzeba kupować osobną polisę?
„AC na zimę” nie oznacza jednego, standardowego produktu. To przede wszystkim sposób doboru ochrony do zagrożeń, które stają się szczególnie istotne podczas chłodnych miesięcy.
Autocasco jest zwykle zawierane na rok. Możliwość wykupienia ochrony na krótszy okres lub rozszerzenia już istniejącej umowy zależy od oferty ubezpieczyciela. Nie należy zakładać, że każdą polisę można kupić tylko na kilka zimowych miesięcy.
Jeśli masz już AC, zacznij od sprawdzenia:
- kiedy kończy się ochrona;
- jakie zdarzenia obejmuje wybrany wariant;
- czy obowiązuje udział własny;
- jak rozliczana jest naprawa;
- gdzie działa ubezpieczenie;
- czy pakiet zawiera assistance i w jakim zakresie.
Nowa polisa nie obejmie uszkodzenia powstałego przed rozpoczęciem ochrony. Przy zakupie ustal dokładną datę i godzinę jej uruchomienia oraz wymagania dotyczące płatności, zdjęć lub oględzin pojazdu.
Jakie zimowe zdarzenia powinny znaleźć się na liście pytań?
Zamiast pytać ogólnie, czy polisa jest „dobra na zimę”, przedstaw sprzedawcy konkretne sytuacje. Poproś o wskazanie zapisów w OWU, czyli ogólnych warunkach ubezpieczenia.
| Przykładowe zdarzenie | Co trzeba sprawdzić |
|---|---|
| Poślizg i uderzenie w barierę | Czy ochrona obejmuje uszkodzenie własnego auta bez udziału innego sprawcy |
| Uderzenie w słupek podczas parkowania | Czy objęte są szkody kolizyjne i jakie potrącenia obowiązują |
| Uszkodzenie zaparkowanego auta przez nieznaną osobę | Zasady ochrony przy nieustalonym sprawcy |
| Gałąź spadająca na samochód | Zakres ochrony dotyczący spadających przedmiotów i działania sił przyrody |
| Śnieg lub lód spadający z budynku | Sposób kwalifikacji zdarzenia i ewentualne wyłączenia |
| Uszkodzenie szyby | Zakres AC oraz warunki dodatkowego ubezpieczenia szyb |
Tabela jest listą zagadnień do weryfikacji, a nie deklaracją, że każda polisa obejmuje wszystkie wymienione sytuacje.
Mini AC nie musi chronić przed skutkami poślizgu
Ograniczony wariant autocasco może odpowiadać kierowcy, który chce zabezpieczyć się przed konkretnymi ryzykami. Problem pojawia się wtedy, gdy zostaje kupiony z przekonaniem, że działa tak samo jak szersza ochrona.
Jeśli oferta obejmuje wyłącznie kradzież i określone zdarzenia losowe, nie należy zakładać, że pokryje również naprawę po samodzielnym uderzeniu w słupek.
Najpierw sprawdź zakres, dopiero potem porównuj cenę. Niższa składka za istotnie węższą ochronę nie jest oszczędnością na tym samym produkcie.
AC czy assistance — czego potrzebujesz, gdy auto nie odpala?
Uszkodzenie samochodu i brak możliwości kontynuowania jazdy to dwa różne problemy.
AC dotyczy ochrony pojazdu przed skutkami zdarzeń wskazanych w umowie. Assistance służy organizacji pomocy, na przykład uruchomienia auta, holowania lub zapewnienia określonych świadczeń po unieruchomieniu.
Dlatego przed zimą zadaj sześć pytań:
- Czy pomoc przysługuje również pod domem?
- Czy obejmuje awarię, czy tylko wypadek?
- Czy przewidziano pomoc przy rozładowanym akumulatorze?
- Jaki jest limit holowania i dokąd można przewieźć pojazd?
- Ile interwencji można wykorzystać?
- Kiedy i na jak długo przysługuje samochód zastępczy?
Pomoc w uruchomieniu auta nie musi obejmować zakupu nowego akumulatora. Podobnie odholowanie samochodu do warsztatu nie oznacza automatycznie opłacenia naprawy.
Dwa scenariusze, dwa różne potrzeby
Samochód nie odpala rano pod blokiem. Najważniejsze stają się zasady interwencji assistance, w tym ewentualne ograniczenia dotyczące odległości od domu.
Samochód wpada w poślizg i uderza w barierę. Trzeba sprawdzić zarówno ochronę naprawy z AC, jak i organizację holowania. Samo assistance nie zastępuje ubezpieczenia uszkodzonego nadwozia.
Taki podział pozwala uniknąć kupowania dodatków, które brzmią podobnie, ale rozwiązują inne problemy.
Udział własny: ile zapłacisz przy szkodzie?
Udział własny określa część szkody pozostającą po stronie ubezpieczonego zgodnie z umową. Może być zapisany jako kwota, procent albo połączenie tych zasad.
Przykład rachunkowy: uznany koszt naprawy wynosi 8000 zł, a udział własny to 1000 zł. Przy braku innych potrąceń świadczenie wyniosłoby 7000 zł.
Jeżeli natomiast udział własny wynosiłby 10%, przy tej samej podstawie rozliczenia potrącenie wyniosłoby 800 zł. To przykładowe obliczenia, nie warunki konkretnej oferty.
Przed zakupem sprawdź:
- czy udział własny obowiązuje przy każdej szkodzie;
- czy dla kradzieży ustalono inne zasady;
- czy przewidziano dodatkowe potrącenia związane z kierowcą;
- czy występuje próg wartości szkody, poniżej którego świadczenie nie przysługuje.
Wysoki udział własny może być akceptowalny dla osoby szukającej ochrony przede wszystkim przed dużym wydatkiem. Będzie mniej użyteczny, jeśli głównym celem jest finansowanie niewielkich szkód parkingowych.
Sposób naprawy może mieć większe znaczenie niż niewielka różnica w składce
Informacja, że szkoda jest objęta ochroną, nie wyjaśnia jeszcze, jak zostanie rozliczona. Dlatego porównując ubezpieczenie AC na zimę, sprawdź również warunki naprawy.
Najważniejsze są:
- rozliczenie warsztatowe lub kosztorysowe — kto organizuje naprawę i na jakiej podstawie ustalana jest wypłata;
- wybór warsztatu — czy wariant przewiduje ASO, sieć partnerską lub inne zakłady;
- rodzaj części — jakie części uwzględnia umowa;
- potrącenia związane ze zużyciem — czy mogą obniżyć rozliczenie;
- zasady szkody całkowitej — jak wyceniane są pojazd i pozostałości.
Przykładowo właściciel auta, który oczekuje naprawy w ASO, powinien porównywać oferty zapewniające taki wariant. Zestawienie ich z tańszym rozliczeniem kosztorysowym bez uwzględnienia różnic prowadzi do mylących wniosków.
Ranking ubezpieczeń OC i AC — jak korzystać z niego przed zimą?
Ranking może być punktem wyjścia do sprawdzenia propozycji, ale nie zastępuje indywidualnej kalkulacji. Składka, dostępność wariantu i warunki zawarcia umowy zależą od danych pojazdu, kierowcy oraz zasad danego ubezpieczyciela.
Przy każdej ofercie sprawdź, czy dotyczy samego OC, pakietu z ograniczonym AC czy szerszej ochrony. Kolejność prezentacji nie przesądza o tym, która propozycja najlepiej odpowiada Twoim potrzebom.
Materiał reklamowy. Tekst zawiera linki afiliacyjne. Możemy otrzymać wynagrodzenie, jeśli po przejściu przez taki link skorzystasz z oferty. Nie wpływa to na warunki oferty dla użytkownika.
Sprawdź ranking ubezpieczeń komunikacyjnych i przejdź do porównania ofert.
Do dalszego porównania wybierz propozycje z podobnym zakresem, udziałem własnym i sposobem naprawy. Następnie sprawdź assistance oraz wyłączenia odpowiedzialności. Dopiero takie zestawienie pozwala ocenić, co rzeczywiście otrzymujesz za składkę.
Jakie wyłączenia sprawdzić przed zimą?
Nawet szeroka polisa nie jest umową pokrywającą każdy wydatek związany z samochodem. W OWU odszukaj zapisy dotyczące:
- awarii i zużycia eksploatacyjnego;
- stanu technicznego pojazdu;
- obowiązków kierowcy;
- wymaganych zabezpieczeń;
- sposobu użytkowania auta;
- okoliczności mogących prowadzić do ograniczenia lub odmowy wypłaty.
Nie zakładaj ani tego, że „AC zawsze zapłaci”, ani że każde uchybienie automatycznie wyklucza ochronę. Znaczenie mają konkretne warunki umowy, okoliczności zdarzenia i obowiązujące przepisy.
Jeżeli masz wątpliwość dotyczącą ogumienia lub wyposażenia samochodu, poproś o wyjaśnienie odnoszące się do konkretnego zapisu. Ogólne zapewnienie „nie będzie problemu” jest niewystarczające.
Przed zagranicznym wyjazdem sprawdź osobno zakres terytorialny AC, zasięg assistance oraz miejscowe wymagania dotyczące zimowego wyposażenia. To trzy odrębne kwestie.
Co zrobić po zimowej szkodzie, żeby nie utrudnić jej rozliczenia?
Najpierw zadbaj o ludzi i bezpieczeństwo miejsca zdarzenia. Jeśli są poszkodowani albo występuje zagrożenie, wezwij odpowiednie służby.
Gdy sytuacja pozwala działać bezpiecznie:
- Zrób zdjęcia uszkodzeń i otoczenia.
- Zapisz czas, miejsce oraz przebieg zdarzenia.
- Zbierz dane uczestników i świadków.
- Skontaktuj się z ubezpieczycielem lub centrum assistance.
- Sprawdź termin zgłoszenia szkody obowiązujący w umowie.
- Uzgodnij dalsze postępowanie przed naprawą, poza działaniami koniecznymi dla bezpieczeństwa i ograniczenia szkody.
Jeśli chcesz skorzystać z holowania w ramach assistance, najpierw ustal sposób zamówienia pomocy. Samodzielne wynajęcie lawety nie gwarantuje późniejszego zwrotu całego rachunku.
Zachowaj dokumenty dotyczące zdarzenia i poniesionych wydatków. Nie wyrzucaj uszkodzonych elementów przed ustaleniem, czy będą potrzebne do oględzin.
Jak wybrać ochronę dopasowaną do własnego samochodu?
Zapisz trzy sytuacje, których skutki byłyby dla Ciebie najbardziej dotkliwe. Mogą to być kosztowna naprawa po poślizgu, kradzież auta albo brak transportu przez czas pobytu samochodu w warsztacie.
Następnie sprawdź, czy wybrana oferta odpowiada na każdą z tych potrzeb i ile kosztów pozostawia po Twojej stronie. Kierowca korzystający z auta głównie w mieście może inaczej oceniać limit holowania niż osoba regularnie wyjeżdżająca za granicę.
Przed zakupem powinieneś wiedzieć nie tylko, ile zapłacisz za polisę, ale także ile możesz dopłacić po szkodzie i jak uzyskasz pomoc. Jeśli tych odpowiedzi brakuje, nawet atrakcyjna składka nie wystarcza do podjęcia decyzji.
Zobacz także