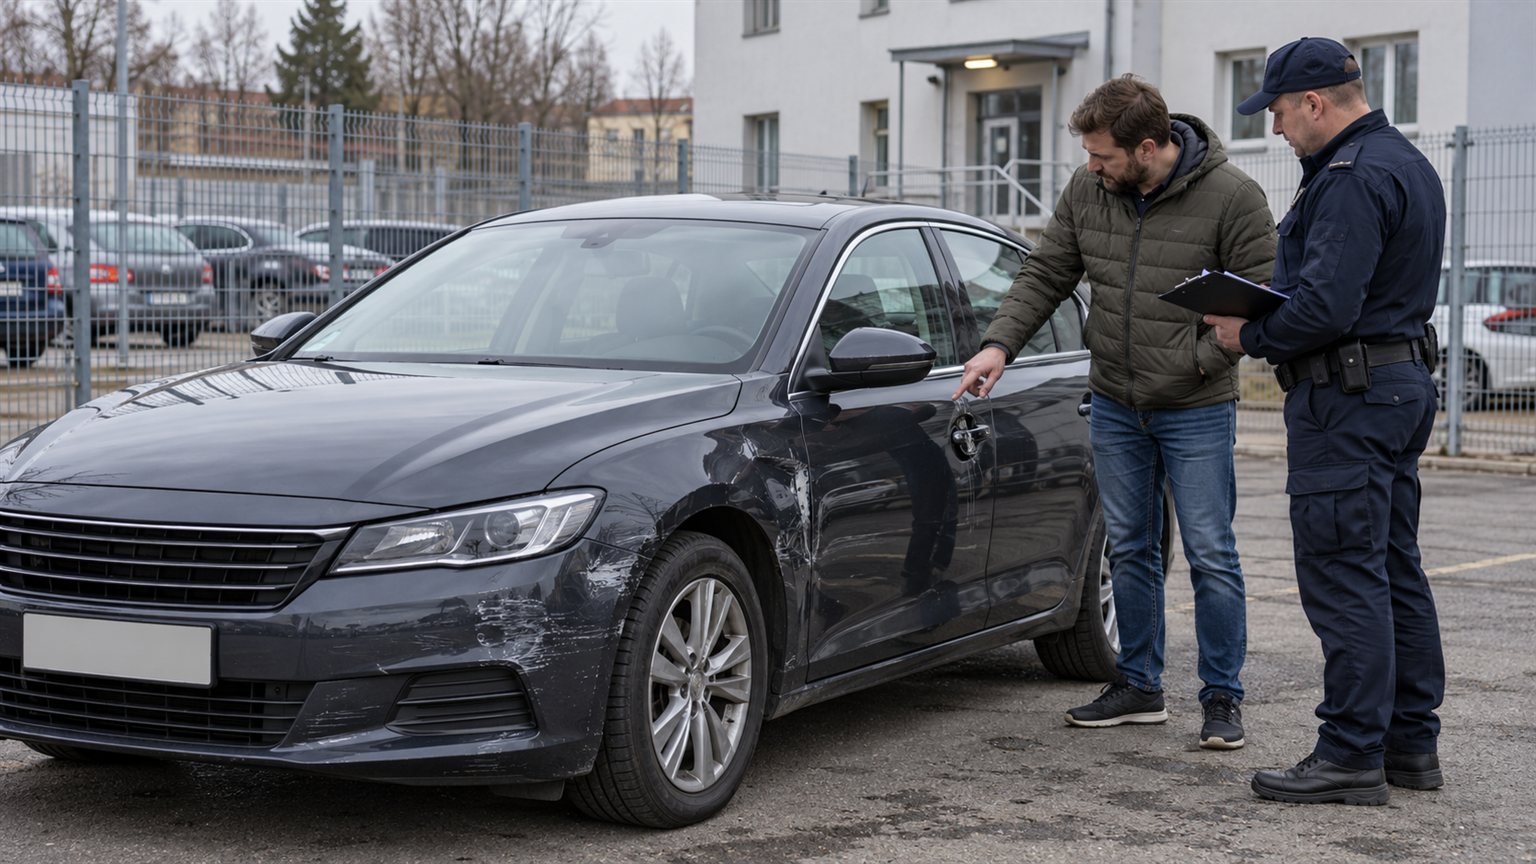

Odzyskane auto po kradzieży nie zawsze oznacza koniec problemów właściciela. Samochód może mieć uszkodzony zamek, zniszczone wnętrze, wymienione elementy wyposażenia albo poważne uszkodzenia mechaniczne. Pojawiają się wówczas pytania: kto zapłaci za naprawę, czy można skorzystać z autocasco i co zrobić, jeśli ubezpieczyciel wypłacił już odszkodowanie za utracony pojazd?
Najważniejsze jest ustalenie, w jakim stanie odnaleziono samochód, kto jest jego aktualnym właścicielem oraz jaki zakres ochrony przewiduje polisa. Odzyskanie pojazdu przed wypłatą odszkodowania to inna sytuacja niż odnalezienie go po zakończeniu likwidacji szkody. Znaczenie ma również to, czy samochód został wcześniej wyrejestrowany i czy może bezpiecznie wrócić na drogę.
Policja odnalazła skradziony samochód – co zrobić najpierw?
Jeżeli Policja poinformuje o odnalezieniu samochodu, nie należy zakładać, że można od razu odebrać pojazd i odjechać nim do domu. Auto mogło zostać zabezpieczone na potrzeby postępowania karnego, a funkcjonariusze mogą potrzebować czasu na przeprowadzenie oględzin oraz innych czynności procesowych.
Pierwszym krokiem powinien być kontakt z jednostką prowadzącą sprawę i ustalenie:
- gdzie znajduje się odnaleziony samochód;
- czy pojazd został zabezpieczony jako dowód w postępowaniu;
- kto jest uprawniony do wydania zgody na jego odbiór;
- jakie dokumenty trzeba przedstawić;
- czy samochód jest kompletny i nadaje się do transportu;
- czy pojazd znajduje się na parkingu depozytowym.
Procedura wydania zależy od etapu postępowania i organu, który dysponuje samochodem. Jeżeli pojazd pozostaje w dyspozycji Policji, potrzebna może być odpowiednia zgoda na odbiór. Gdy decyduje prokuratura lub sąd, konieczne może być formalne rozstrzygnięcie dotyczące zwrotu rzeczy.
Zasady działania parkingów depozytowych i wydawania zabezpieczonych pojazdów wyjaśnia między innymi Komenda Stołeczna Policji w materiale dotyczącym parkingu depozytowego.
Przed organizacją transportu warto uzyskać potwierdzenie, że samochód rzeczywiście może zostać wydany. Pozwoli to uniknąć niepotrzebnych kosztów holowania i dodatkowych wizyt.
Kto płaci za uszkodzenia odzyskanego samochodu?
Odpowiedź zależy od okoliczności powstania szkody, możliwości ustalenia osoby odpowiedzialnej oraz rodzaju posiadanego ubezpieczenia.
Jeżeli złodziej uszkodził samochód podczas kradzieży lub późniejszego użytkowania, może ponosić odpowiedzialność za wyrządzoną szkodę. W praktyce dochodzenie pieniędzy bezpośrednio od sprawcy bywa jednak trudne, szczególnie gdy nie został ustalony albo nie posiada majątku pozwalającego na skuteczne wyegzekwowanie należności.
Znaczenie może mieć również ubezpieczenie autocasco, jeśli obejmuje konkretny rodzaj uszkodzeń.
| Sytuacja | Możliwe źródło pokrycia szkody |
|---|---|
| Uszkodzenia podczas kradzieży | Odpowiedzialność sprawcy lub AC, jeśli zakres polisy obejmuje takie zdarzenie. |
| Kolizja spowodowana przez złodzieja | Odpowiedzialność cywilna sprawcy i ewentualna ochrona AC; roszczenia z OC wymagają oceny konkretnych okoliczności. |
| Kradzież wyposażenia | Roszczenie wobec sprawcy lub odpowiednie rozszerzenie ochrony ubezpieczeniowej. |
| Brak AC i nieustalony sprawca | Możliwości uzyskania zwrotu kosztów mogą być ograniczone; brak automatycznego prawa do odszkodowania za każde uszkodzenie. |
Nie należy zakładać, że samo odnalezienie uszkodzonego pojazdu gwarantuje wypłatę pieniędzy z dowolnego ubezpieczenia. Każde roszczenie wymaga ustalenia podstawy odpowiedzialności i zakresu ochrony.
Czy AC pokryje naprawę samochodu odnalezionego po kradzieży?
Autocasco jest ubezpieczeniem dobrowolnym. Oznacza to, że zakres ochrony zależy przede wszystkim od umowy oraz ogólnych warunków ubezpieczenia, czyli OWU.
Nie każda polisa działa identycznie. Jedne warianty obejmują zarówno kradzież całego pojazdu, jak i określone uszkodzenia powstałe w związku z kradzieżą. Inne mogą zawierać ograniczenia dotyczące zakresu ochrony, wyposażenia dodatkowego, sposobu ustalania wartości szkody lub udziału własnego.
Jeżeli samochód odnaleziono przed wypłatą odszkodowania za jego utratę, należy niezwłocznie poinformować ubezpieczyciela.
Zakład ubezpieczeń może zakończyć rozpatrywanie roszczenia z tytułu całkowitej utraty pojazdu, ponieważ samochód został odzyskany. Nie oznacza to jednak automatycznie, że właściciel traci możliwość ubiegania się o odszkodowanie za powstałe uszkodzenia.
Przykładowo samochód może zostać odnaleziony z uszkodzoną stacyjką, zniszczoną tapicerką i brakującymi elementami elektroniki. Jeżeli takie szkody mieszczą się w zakresie ochrony AC, można zgłosić je do likwidacji zgodnie z warunkami umowy.
Przed rozpoczęciem naprawy warto uzgodnić z ubezpieczycielem sposób dokumentowania uszkodzeń oraz wymagane oględziny. Samodzielna naprawa wykonana bez odpowiedniego udokumentowania stanu pojazdu może utrudnić późniejsze ustalenie wysokości odszkodowania.
Auto odnalezione po wypłacie odszkodowania – do kogo należy?
To jedna z najważniejszych i najbardziej złożonych sytuacji.
Załóżmy, że samochód został skradziony, właściciel zgłosił szkodę z AC, dopełnił wymaganych formalności i otrzymał odszkodowanie za utratę pojazdu. Po pewnym czasie Policja odnajduje auto.
Czy poprzedni właściciel może po prostu odebrać samochód i zatrzymać wypłacone pieniądze?
Zasadniczo nie można przyjmować takiego rozwiązania bez sprawdzenia sytuacji prawnej.
W wielu umowach AC wypłata odszkodowania za kradzież jest powiązana z przeniesieniem własności pojazdu na ubezpieczyciela. Jeżeli takie przeniesienie skutecznie nastąpiło, to wcześniejszy właściciel nie może traktować odnalezionego samochodu jako swojej własności.
Znaczenie ma jednak treść podpisanych dokumentów. Sama wypłata odszkodowania nie powinna być utożsamiana z automatycznym przeniesieniem własności w każdej możliwej sytuacji.
Niektóre warunki ubezpieczenia przewidują możliwość odzyskania samochodu przez wcześniejszego właściciela po odpowiednim rozliczeniu wypłaconego odszkodowania.
Przed podjęciem decyzji należy ustalić:
- Czy doszło do przeniesienia własności samochodu na ubezpieczyciela.
- Jakie postanowienia dotyczą odzyskania pojazdu po wypłacie świadczenia.
- Czy możliwe jest ponowne przeniesienie własności na wcześniejszego właściciela.
- Jak zostanie rozliczone wypłacone odszkodowanie.
- Kto odpowiada za dalsze czynności związane z odbiorem i rejestracją.
Najbezpieczniej uzyskać stanowisko ubezpieczyciela na piśmie. Pozwala to uniknąć sporu dotyczącego prawa własności oraz obowiązku zwrotu pieniędzy.
Przykład: odszkodowanie wypłacone, samochód odnaleziony
Przyjmijmy hipotetyczną sytuację: właściciel otrzymał 60 000 zł odszkodowania za skradziony samochód. Po trzech miesiącach Policja odzyskała pojazd, który wymaga naprawy.
Jeżeli własność auta została wcześniej przeniesiona na ubezpieczyciela, sposób dalszego postępowania zależy od umowy i uzgodnień między stronami.
Możliwe jest pozostawienie pojazdu ubezpieczycielowi. Innym rozwiązaniem może być ponowne przeniesienie własności na wcześniejszego właściciela i odpowiednie rozliczenie odszkodowania.
Nie wolno jednak zakładać, że wystarczy oddać dowolnie ustaloną kwotę albo zatrzymać zarówno samochód, jak i pełne świadczenie. Zasady takiego rozliczenia muszą wynikać z właściwej podstawy prawnej i dokumentów dotyczących konkretnej szkody.
Czy OC zapłaci za samochód uszkodzony przez złodzieja?
Ubezpieczenie OC posiadaczy pojazdów mechanicznych służy przede wszystkim pokrywaniu szkód, za które istnieje odpowiedzialność cywilna w związku z ruchem pojazdu. Nie jest ono odpowiednikiem autocasco i nie zapewnia automatycznej ochrony właścicielowi przed uszkodzeniem jego samochodu podczas kradzieży.
Sytuacja komplikuje się, gdy złodziej powoduje wypadek lub kolizję.
Przepisy dotyczące obowiązkowego OC przewidują szczególne zasady odpowiedzialności i rozliczeń również w sytuacjach, gdy kierujący wszedł w posiadanie samochodu wskutek popełnienia przestępstwa.
Nie oznacza to jednak, że każdą szkodę w samym skradzionym pojeździe można naprawić z jego własnej polisy OC.
Trzeba rozróżnić:
- szkody wyrządzone innym uczestnikom ruchu;
- uszkodzenia samego skradzionego samochodu;
- odpowiedzialność osoby, która bezprawnie zabrała pojazd;
- ewentualne roszczenia wynikające z dodatkowego ubezpieczenia.
Podstawę prawną stanowi między innymi ustawa o ubezpieczeniach obowiązkowych, UFG i PBUK.
Jeżeli skradziony samochód uczestniczył w wypadku, a odpowiedzialność ubezpieczeniowa jest niejasna, warto uzyskać pisemne stanowisko zakładu ubezpieczeń. W przypadku sporu pomocne może być zwrócenie się do Rzecznika Finansowego.
Jak odebrać odzyskany samochód i sprawdzić jego stan?
Po otrzymaniu zgody na odbiór trzeba zadbać o właściwe udokumentowanie stanu samochodu.
Nie należy ograniczać się do sprawdzenia, czy auto uruchamia się i ma komplet kół. Pojazd mógł zostać uszkodzony podczas kradzieży, nieuprawnionego użytkowania albo wcześniejszych napraw wykonanych przez sprawcę.
Przy odbiorze warto:
- Sprawdzić zgodność numeru VIN i innych danych identyfikacyjnych.
- Wykonać zdjęcia nadwozia, wnętrza i widocznych uszkodzeń.
- Zanotować stan licznika, jeśli można go wiarygodnie odczytać.
- Sprawdzić kompletność kluczyków i wyposażenia.
- Uzyskać dokument potwierdzający wydanie pojazdu.
- Ustalić, czy samochód był poddawany oględzinom lub ekspertyzom.
Jeżeli widoczne są ślady ingerencji w instalację elektryczną, układ kierowniczy, hamulce lub zabezpieczenia samochodu, nie należy rozpoczynać jazdy bez odpowiedniej kontroli technicznej.
Nawet jeśli pojazd uruchamia się prawidłowo, może mieć ukryte uszkodzenia. Bezpieczniejszym rozwiązaniem bywa transport lawetą do warsztatu.
Co powinien sprawdzić warsztat?
Zakres kontroli należy dopasować do stanu samochodu. Szczególną uwagę warto zwrócić na:
- układ hamulcowy i kierowniczy;
- zawieszenie oraz stan opon i felg;
- instalację elektryczną i elektronikę sterującą;
- fabryczne oraz dodatkowe zabezpieczenia antykradzieżowe;
- zamki, stacyjkę i system bezkluczykowy;
- ślady napraw blacharskich oraz uszkodzenia konstrukcyjne;
- zgodność numerów identyfikacyjnych i stan dokumentacji.
W przypadku istotnych uszkodzeń konieczne mogą być dodatkowe badania techniczne lub inne czynności przewidziane przepisami. O wymaganiach należy zdecydować na podstawie rzeczywistego stanu pojazdu i obowiązujących regulacji.
Kto płaci za holowanie i przechowywanie odnalezionego auta?
Odzyskanie samochodu może wiązać się z kosztami transportu, parkowania oraz zabezpieczenia pojazdu. Nie istnieje jednak jedna zasada, zgodnie z którą każda taka opłata automatycznie obciąża właściciela albo Policję.
Znaczenie ma przede wszystkim podstawa umieszczenia samochodu na parkingu, charakter prowadzonego postępowania oraz sposób organizacji wydania pojazdu.
Przed odbiorem należy ustalić, kto jest dysponentem samochodu, czy naliczane są opłaty oraz z jakiego tytułu prawnego wynikają.
Jeżeli koszty mają zostać pokryte przez właściciela, warto poprosić o dokumenty wskazujące ich podstawę i wysokość.
Niektóre polisy assistance mogą obejmować określone koszty holowania, ale nie należy zakładać, że każda umowa zapewnia transport pojazdu odnalezionego po kradzieży.
Jeśli ubezpieczenie obejmuje taką usługę, przed zamówieniem lawety dobrze jest skontaktować się z centrum assistance i uzgodnić sposób realizacji świadczenia.
Czy odzyskane auto można ponownie zarejestrować?
Tak. Polskie przepisy przewidują możliwość ponownej rejestracji pojazdu, który został wcześniej wyrejestrowany z powodu kradzieży, a następnie odzyskany.
Jest to jeden z wyjątków od ogólnej zasady, zgodnie z którą wyrejestrowanego pojazdu nie można ponownie zarejestrować.
Potwierdza to Ministerstwo Infrastruktury w oficjalnych informacjach dotyczących rejestracji pojazdów.
Przed wizytą w wydziale komunikacji należy ustalić, jakie dokumenty są wymagane w konkretnej sprawie. Znaczenie mogą mieć między innymi dokumenty potwierdzające odzyskanie samochodu, prawo własności oraz wcześniejsze wyrejestrowanie.
Jeżeli podczas kradzieży usunięto albo zmieniono oznaczenia identyfikacyjne pojazdu, sprawa może wymagać dodatkowych czynności administracyjnych i technicznych.
W przypadku samochodu, którego własność została wcześniej przeniesiona na ubezpieczyciela, najpierw trzeba prawidłowo ustalić aktualnego właściciela. Dopiero wtedy można załatwiać formalności rejestracyjne.
Sam fakt odnalezienia auta nie oznacza automatycznie, że może ono od razu uczestniczyć w ruchu drogowym. Musi spełniać wymagania dotyczące rejestracji, stanu technicznego i obowiązkowego ubezpieczenia.
Co zrobić, gdy odzyskane auto nie ma tablic, kluczyków albo dokumentów?
Brak wyposażenia potrzebnego do normalnego użytkowania samochodu nie jest rzadkością po kradzieży. Sprawca mógł usunąć tablice rejestracyjne, zniszczyć zamki, wymienić elementy elektroniki lub pozbyć się dokumentów pozostawionych w pojeździe.
Każdy brak warto dokładnie udokumentować i zgłosić podczas odbioru.
Jeżeli zaginęły kluczyki, szczególnie ważne jest zabezpieczenie samochodu przed ponownym nieuprawnionym użyciem. W zależności od konstrukcji pojazdu może być konieczne przeprogramowanie systemu dostępu, usunięcie utraconych kluczy z pamięci albo wymiana elementów zabezpieczeń.
W przypadku utraty dokumentów lub tablic należy zastosować odpowiednie procedury administracyjne. Nie powinno się poruszać po drogach pojazdem, który nie spełnia wymaganych warunków dopuszczenia do ruchu.
Jeżeli samochód był wcześniej objęty dodatkowym systemem lokalizacji lub zabezpieczeniem elektronicznym, warto również sprawdzić, czy nie został on usunięty albo uszkodzony.
Więcej informacji o możliwościach monitorowania pojazdu znajdziesz w artykule lokalizator GPS do auta – gdzie zamontować i jak testować.
Jak dochodzić odszkodowania bez AC?
Brak autocasco nie oznacza, że sprawca kradzieży zostaje zwolniony z odpowiedzialności za wyrządzone szkody. Może jednak znacznie utrudnić uzyskanie pieniędzy na naprawę pojazdu.
Jeżeli udało się ustalić sprawcę, pokrzywdzony może rozważyć dochodzenie naprawienia szkody w związku z postępowaniem karnym albo na drodze cywilnej.
W postępowaniu karnym możliwe jest wystąpienie z odpowiednim wnioskiem o naprawienie szkody na zasadach wynikających z Kodeksu karnego i Kodeksu postępowania karnego. Istotne jest dochowanie właściwego terminu procesowego.
W praktyce trzeba przygotować dokumenty potwierdzające wysokość szkody, takie jak:
- zdjęcia samochodu wykonane przed kradzieżą i po jego odzyskaniu;
- protokół oględzin oraz dokumenty dotyczące wydania pojazdu;
- kosztorys naprawy przygotowany przez warsztat;
- faktury za uzasadnione naprawy i czynności diagnostyczne;
- dowody poniesienia innych kosztów pozostających w związku ze zdarzeniem.
Należy jednak odróżnić uzyskanie orzeczenia zasądzającego określoną kwotę od faktycznego odzyskania pieniędzy. Jeżeli sprawca nie posiada majątku, skuteczna egzekucja może być utrudniona.
W bardziej skomplikowanych sprawach warto skorzystać z pomocy adwokata lub radcy prawnego, szczególnie gdy szkoda jest wysoka albo istnieje spór dotyczący jej zakresu.
Trzy sytuacje po odzyskaniu skradzionego samochodu
Najłatwiej zrozumieć różnice w formalnościach, porównując trzy przykładowe scenariusze.
Samochód odzyskano po kilku dniach
Właściciel zgłosił kradzież, ale zanim zakończono postępowanie ubezpieczeniowe, Policja odnalazła auto. Pojazd ma uszkodzony zamek i brak części wyposażenia.
W takiej sytuacji należy ustalić możliwość odbioru, zgłosić odnalezienie samochodu ubezpieczycielowi i udokumentować uszkodzenia. Jeśli AC obejmuje takie szkody, można dochodzić świadczenia na zasadach określonych w umowie.
Samochód odnaleziono po wypłacie odszkodowania
Właściciel otrzymał odszkodowanie za całkowitą utratę samochodu i podpisał dokumenty dotyczące przeniesienia własności na zakład ubezpieczeń.
Po odnalezieniu auta nie powinien samodzielnie traktować go jako swojej własności. Konieczne jest uzgodnienie dalszych działań z ubezpieczycielem i ustalenie, czy możliwe jest ponowne nabycie pojazdu oraz na jakich warunkach.
Samochód znaleziono poważnie uszkodzony
Auto zostało odnalezione po wypadku, ma uszkodzone zawieszenie, elementy konstrukcyjne i instalację elektryczną.
Priorytetem jest bezpieczny transport oraz dokładna diagnostyka. Nie należy podejmować jazdy tylko dlatego, że silnik daje się uruchomić. Następnie trzeba ustalić zakres ochrony ubezpieczeniowej, odpowiedzialność sprawcy i opłacalność naprawy.
Jakich błędów unikać po odnalezieniu skradzionego auta?
Emocje związane z odzyskaniem samochodu mogą skłaniać do szybkiego działania. Warto jednak zachować ostrożność, aby nie utrudnić późniejszego dochodzenia roszczeń.
Najczęstsze błędy to:
- odbieranie pojazdu bez ustalenia wymaganej zgody właściwego organu;
- rozpoczynanie napraw przed udokumentowaniem uszkodzeń;
- brak informacji dla ubezpieczyciela o odnalezieniu samochodu;
- ignorowanie dokumentów dotyczących przeniesienia własności;
- samodzielna jazda samochodem z potencjalnie uszkodzonym układem hamulcowym lub kierowniczym;
- pomijanie formalności związanych z ponowną rejestracją;
- zakładanie, że każdą szkodę automatycznie pokryje OC albo AC.
Warto również zweryfikować zabezpieczenia samochodu przed ponownym rozpoczęciem użytkowania. Jeżeli złodziej uzyskał dostęp do kluczyków lub systemu elektronicznego, samo mechaniczne naprawienie uszkodzeń może być niewystarczające.
O sposobach ograniczania ryzyka ponownej kradzieży przeczytasz w poradniku kradzieże aut – jak się chronić i zgłosić kradzież.
Odzyskane auto po kradzieży – najważniejsza jest właściwa kolejność działań
Odnalezienie skradzionego samochodu to dobra wiadomość, ale nie oznacza automatycznego zakończenia wszystkich formalności. Najpierw należy ustalić możliwość odbioru pojazdu i jego aktualny status prawny. Następnie trzeba udokumentować stan techniczny, poinformować ubezpieczyciela i rozstrzygnąć kwestie ewentualnego odszkodowania.
Jeżeli samochód został wcześniej wyrejestrowany, konieczne może być przeprowadzenie ponownej rejestracji. Jeśli natomiast wypłata odszkodowania była związana z przeniesieniem własności na ubezpieczyciela, dalsze postępowanie wymaga odpowiednich uzgodnień.
Nie istnieje jeden schemat rozliczenia każdej szkody powstałej podczas kradzieży. Decydują okoliczności zdarzenia, przepisy dotyczące odpowiedzialności cywilnej oraz warunki konkretnego ubezpieczenia. Dlatego wszystkie istotne ustalenia warto dokumentować, a w przypadku sporu korzystać z pomocy właściwego specjalisty.
Zobacz także